
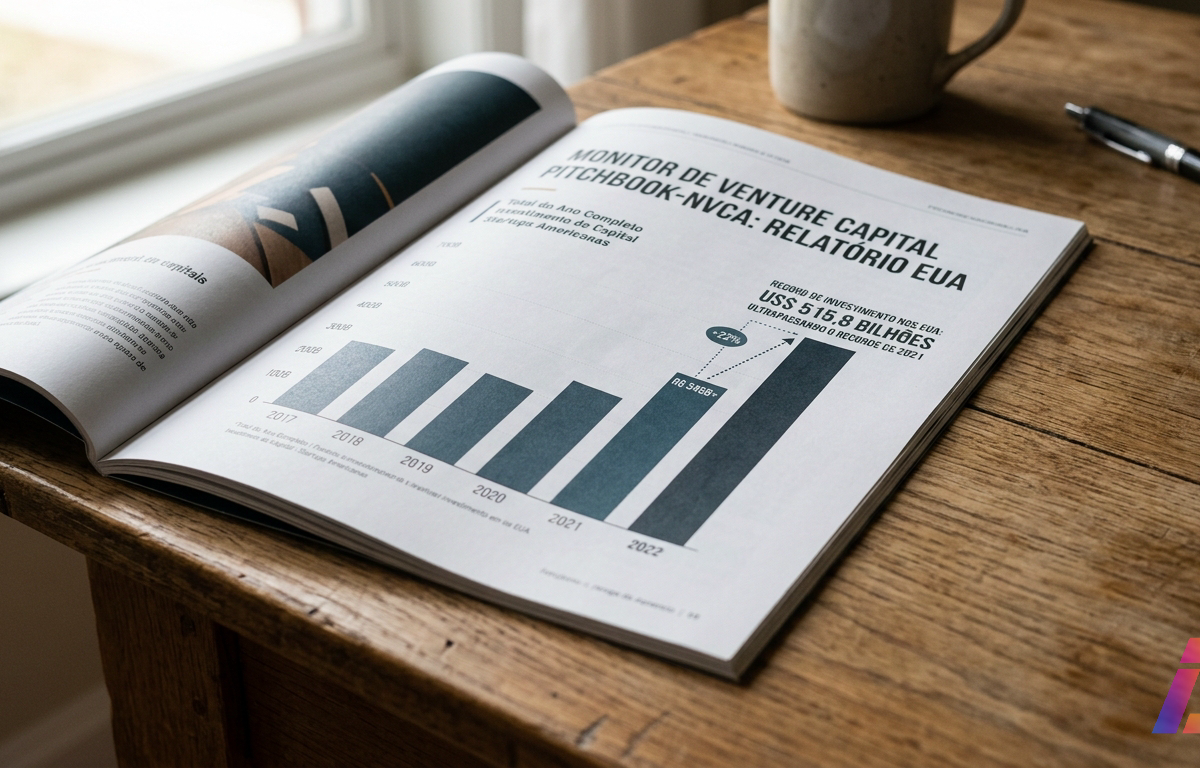
Quem colocou dinheiro em fundos americanos de venture capital segue esperando o retorno. O que os dados mostram até aqui é praticamente o oposto: um volume recorde de capital aplicado em startups dos Estados Unidos, com um trimestre inteiro ainda por vir, e saídas bem menores do que o necessário para devolver esse dinheiro a quem financiou os fundos.
A leitura vem do PitchBook-NVCA Venture Monitor do terceiro trimestre de 2026, publicado em 14 de outubro pela PitchBook (abre em nova aba) em parceria com a National Venture Capital Association (abre em nova aba). Os números cobrem a atividade americana até 30 de setembro. Venture capital, vale lembrar, é o dinheiro que fundos especializados aplicam em empresas jovens com potencial de crescimento rápido, na expectativa de lucro quando essas empresas crescerem ou forem vendidas.
Recorde batido antes do fim do ano
US$ 515,8 bilhões: é esse o valor investido em startups americanas nos primeiros nove meses de 2026. O total já supera em cerca de 44% o recorde anual anterior, de US$ 357,6 bilhões, que levou o ano inteiro de 2021 para ser estabelecido. Ou seja, o recorde caiu com três meses de sobra no calendário.
O número de transações conta uma história diferente. Foram 8.347 rodadas de investimento até 30 de setembro, abaixo do ritmo dos anos recentes. Juntem-se os dois dados e o desenho fica claro: menos negócios, muito maiores.
A conta se concentra na inteligência artificial
Empresas de inteligência artificial e aprendizado de máquina ficaram com 64,2% de todo o valor investido no ano até setembro, algo em torno de US$ 331,1 bilhões. Em 2025, essa fatia havia sido de 48%.
A concentração tem nomes. Segundo o relatório, OpenAI (abre em nova aba), Anthropic (abre em nova aba) e xAI (abre em nova aba), junto com um grupo pequeno de companhias de infraestrutura e de modelos de IA, absorveram a maioria das maiores rodadas do período.
Fora do setor, o quadro é bem mais frio. O valor aplicado em software não ligado à IA, consumo e saúde ficou estável ou caiu em relação a 2025. A atividade de estágio inicial e da fase de seed, os primeiros cheques de uma startup, seguiu modesta fora da inteligência artificial. Uma exceção numérica: a mediana de avaliação pré-dinheiro no estágio tardio subiu para US$ 92,4 milhões, o que, simplificando, significa que as empresas que chegam às rodadas grandes estão sendo precificadas mais alto antes de receber o dinheiro.
Saídas não acompanham o capital aplicado
No jargão do setor, uma saída, ou exit, é a operação que devolve dinheiro a quem investiu. Ela acontece de duas formas principais: a compra da startup por outra companhia (o chamado M&A, fusões e aquisições) ou a oferta pública inicial de ações, o IPO, quando as ações da empresa passam a ser negociadas em bolsa.
Até 30 de setembro, o valor total de saídas somou US$ 186,4 bilhões, distribuídos em 742 operações. Desse montante, US$ 94,2 bilhões vieram de aquisições e US$ 71,8 bilhões de aberturas de capital. O total equivale a cerca de 36% do capital investido no ano até aquela data. No mesmo período de 2021, foram 1.105 saídas, segundo os dados do levantamento.
A diferença entre o que entra e o que sai é o ponto central do relatório. O dinheiro aplicado vira participação em empresas privadas, ou seja, valor no papel. Ele só se transforma em retorno de verdade quando há venda, IPO ou distribuição aos investidores. Sem isso, o recorde de investimento fica preso dentro das startups.
O efeito sobre quem financia os fundos
Fundos de venture capital captam recursos de investidores institucionais conhecidos como limited partners, os parceiros limitados, que costumam ser fundos de pensão, seguradoras e grandes patrimônios. São esses investidores que esperam receber de volta mais do que colocaram.
O presidente e CEO da NVCA, Bobby Franklin, resumiu a pressão em declaração divulgada com o relatório: os limited partners precisam de retornos realizados, não apenas de ganhos no papel concentrados em poucas empresas de IA. Segundo Franklin, esses investidores continuam aguardando distribuições que acompanhem o ciclo de captação e aplicação de capital.
Kyle Stanford, analista líder de venture capital na PitchBook, aponta na mesma direção. Para ele, a concentração em poucas empresas de IA significa que os totais de manchete exageram a saúde do mercado de venture como um todo.
Os números de captação reforçam a tensão. Os fundos de venture levantaram US$ 68,3 bilhões em 2026 até 30 de setembro, contra US$ 92,1 bilhões nos primeiros nove meses de 2025, uma queda de um quarto do volume. O dinheiro foi recolhido em 287 fundos. Ao mesmo tempo, o chamado dry powder, o capital já captado e ainda não investido, permanece alto: estimado em US$ 312 bilhões.
Perguntas frequentes
O que é uma "saída" (exit) no venture capital?
É a operação que devolve dinheiro aos investidores de uma startup, seja pela compra da empresa por outra companhia (M&A), seja pela oferta pública inicial de ações (IPO) em bolsa.
Qual era o recorde anterior de investimento anual nos EUA?
Era de US$ 357,6 bilhões, atingido no ano completo de 2021. O total de 2026 até 30 de setembro, de US$ 515,8 bilhões, já supera essa marca em cerca de 44%.
Quanto as empresas de IA representaram do total investido em 2026?
Inteligência artificial e aprendizado de máquina responderam por 64,2% do valor aplicado até setembro, cerca de US$ 331,1 bilhões, ante 48% em 2025.
Por que as saídas fracas afetam a captação de novos fundos?
Porque os limited partners, que financiam os fundos, precisam receber retornos realizados para ter capital e disposição para investir de novo. A captação caiu para US$ 68,3 bilhões até setembro, contra US$ 92,1 bilhões no mesmo período de 2025.