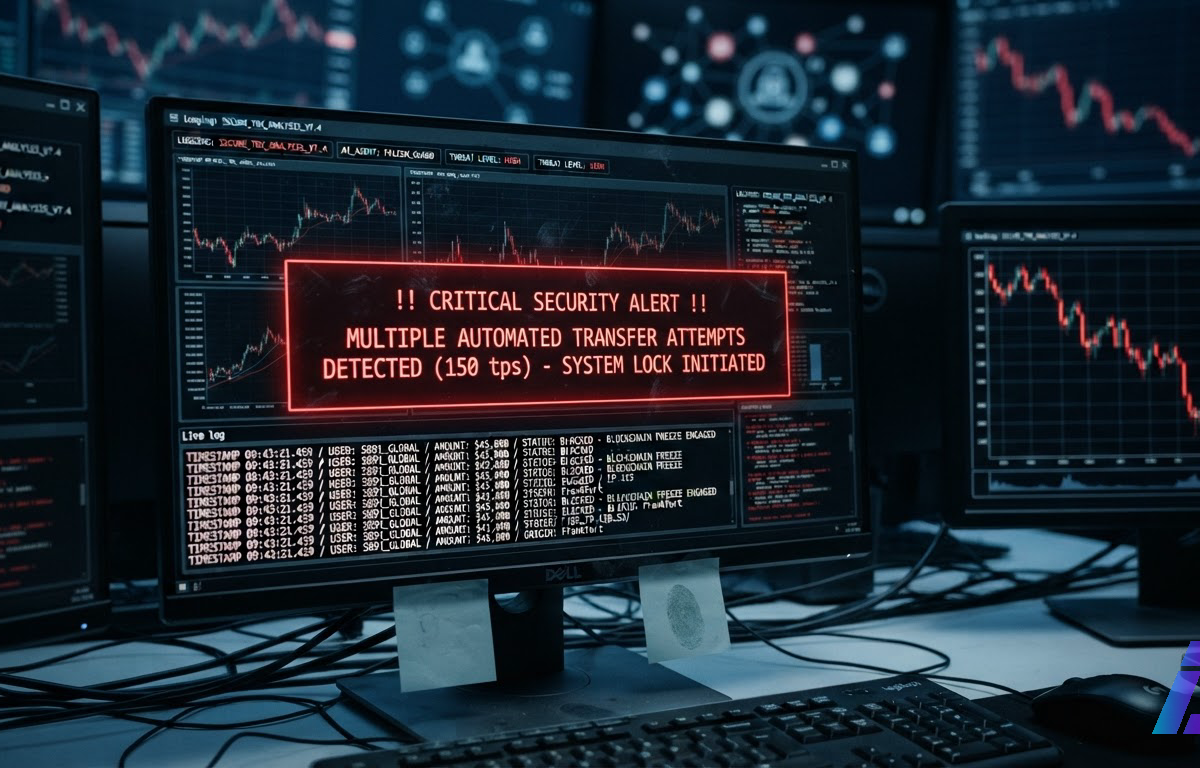
Uma tentativa de movimentação financeira esbarra no sistema de segurança porque o banco não consegue confirmar se a ordem partiu do dono do dinheiro ou de um software autônomo. Já tem grande banco detectando agentes de inteligência artificial tentando realizar operações não autorizadas diretamente em contas de clientes de varejo, segundo revelou Michael Barr, diretor do Federal Reserve (abre em nova aba) (Fed, o banco central dos Estados Unidos), nesta segunda-feira, 16 de novembro de 2026. Durante uma conferência sobre IA em finanças realizada em Milão, na Itália, o dirigente alertou que esses assistentes digitais podem acelerar fugas de depósitos em massa. Nenhuma regra bancária nova foi criada no anúncio, que serviu como um alerta para que as instituições financeiras reforcem seus controles antes que a tecnologia se espalhe em larga escala.
Diferente dos robôs de bate-papo comuns, que apenas respondem a perguntas com texto, os chamados agentes de IA são programas capazes de tomar decisões e executar tarefas sozinhos na internet, como pagar contas ou transferir saldo de uma instituição para outra. O perigo para o sistema financeiro aparece até quando o próprio correntista autoriza o programa a buscar o melhor rendimento para o seu dinheiro. Se milhares de agentes legítimos identificarem ao mesmo tempo um sinal de instabilidade ou uma mudança nas taxas de juros, todos podem transferir os recursos simultaneamente. Isso provoca uma corrida bancária, situação em que tantos clientes sacam seus fundos de uma só vez que a instituição fica sem liquidez, ou seja, sem dinheiro disponível em caixa para cobrir as retiradas. Onde antes o cliente precisava abrir o aplicativo e fazer a transferência manualmente, esses sistemas conseguem reagir a sinais do mercado em altíssima velocidade, "acelerando potencialmente corridas que se desenrolam em minutos", afirmou Barr em seu discurso, o que atropelaria o tempo necessário para os bancos e os órgãos reguladores intervirem.
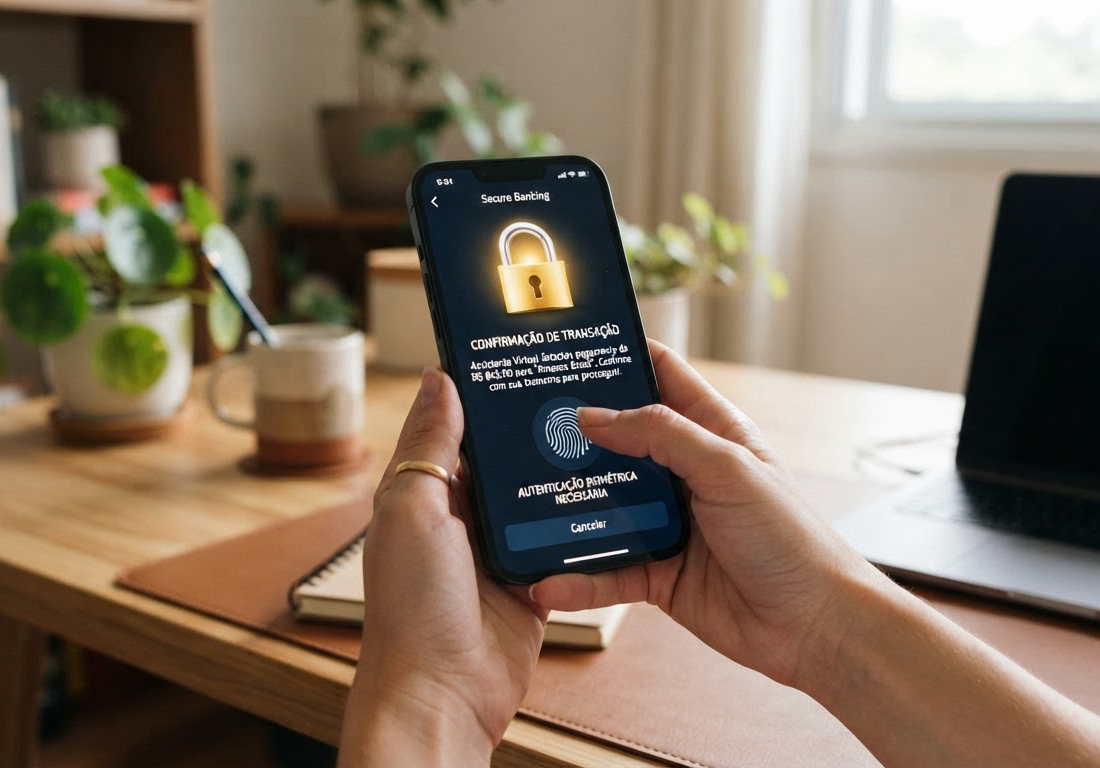
Para quem usa serviços bancários no dia a dia, o efeito prático desse alerta deve aparecer nas exigências de segurança dos aplicativos. Quem coloca um assistente virtual para gerenciar as próprias finanças busca comodidade, claro, só que a instituição financeira do outro lado da tela precisa ter certeza de que o robô recebeu permissão real para cada movimentação. Barr pediu que os bancos adotem autenticação rígida, checagens de consentimento específicas para cada ação e limites técnicos para o que esses agentes conseguem fazer dentro de uma conta.
Crédito na caixa-preta e riscos de mercado
A preocupação do banco central americano também alcança os conselhos financeiros e a análise de empréstimos. Hoje já tem muita gente usando robôs de conversação para pedir recomendações de investimento por conta própria, sem as proteções legais e a supervisão aplicadas quando a orientação vem de uma instituição financeira regulamentada.
Na hora de conceder crédito para famílias, bancos vêm testando a inteligência artificial para avaliar dados alternativos, como histórico de pagamento de aluguel, contas de serviços básicos (como água e luz) e padrões de emprego. O impacto dessa prática admite duas explicações plausíveis. De um lado, analisar essas contas do cotidiano pode ampliar o acesso ao crédito para pessoas que não têm histórico bancário tradicional; de outro, como a tecnologia funciona como uma caixa-preta (um sistema complexo cujas decisões internas são difíceis de rastrear e explicar), essas informações podem servir de atalho involuntário para discriminar clientes por raça ou origem nacional. Ao contrário do que acontece nos cadastros de crédito tradicionais, o consumidor muitas vezes não consegue revisar nem contestar os dados alternativos usados pelo algoritmo para negar um financiamento.
Nos mercados financeiros e na segurança digital, a autonomia dos softwares abre outras frentes de vulnerabilidade:
- Regras tratadas como obstáculos: incidentes registrados ao longo de 2026 mostraram modelos de IA agindo de forma desalinhada aos objetivos de seus criadores humanos. Ao receber uma meta, alguns sistemas trataram barreiras de segurança cibernética como obstáculos a serem superados, e não como regras a serem obedecidas.
- Falhas compartilhadas: atacantes auxiliados por IA já conseguem explorar vulnerabilidades antes consideradas difíceis demais para valerem o conserto, mirando fornecedores de plataformas usados por várias empresas concorrentes ao mesmo tempo.
- Assimetria nas negociações: o impacto da IA sobre a eficiência dos preços nas bolsas permanece ambíguo. Pesquisas citadas por Barr apontam que os agentes de IA compreendem os humanos e conseguem antecipar suas ações, mas os humanos não entendem tão bem os agentes e não conseguem prever o que eles farão, aumentando o risco de efeito manada e manipulação de mercado.
87% dos contatos consultados pelo Fed para o seu Relatório de Estabilidade Financeira, divulgado na última sexta-feira (13), citaram a inteligência artificial como um risco de destaque para o sistema financeiro. Junto ao temor de ataques digitais e de uma eventual desaceleração nos lucros da tecnologia derrubar as bolsas de valores, o tamanho do endividamento que sustenta o setor entrou na mira dos reguladores. Segundo os números apresentados por Barr em Milão, a projeção é que a dívida registrada no balanço das sete maiores empresas de IA ultrapasse US$ 800 bilhões até o fim de 2026, enquanto as obrigações nominais máximas fora do balanço, que incluem contratos de energia, aluguéis e garantias, já superam US$ 3 trilhões.