
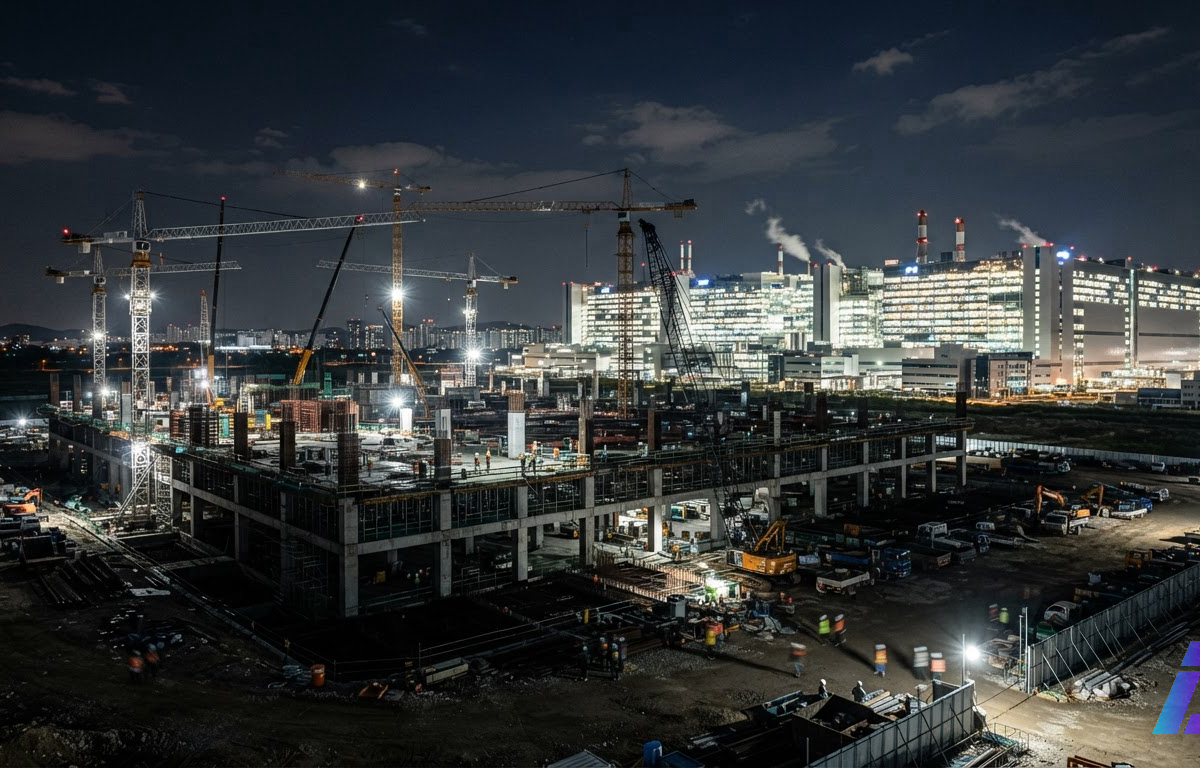
O tamanho do lugar impressiona no despacho de Michelle Kim para o MIT Technology Review (abre em nova aba) em Pyeongtaek. O campus tem área comparável à do Central Park, três fábricas operam 24 horas por dia e uma quarta está entrando em operação. Mesmo assim, o detalhe mais revelador da reportagem é a quinta fábrica. A obra parou em 2024, quando a demanda por memória caiu, e foi retomada quando a IA generativa fez a demanda disparar. Essa frase resume o negócio de memória: constrói-se antes da demanda, para-se quando o preço desaba e retoma-se quando ele volta. Quase sempre o momento escolhido erra em alguma direção.
Minha leitura é que Pyeongtaek é a aposta certa para o ciclo atual, mas não resolve o problema estrutural da Samsung (abre em nova aba). Dois dias antes da reportagem, o Seoul Economic Daily (abre em nova aba) informou que a Nvidia (abre em nova aba) pediu aos três fornecedores do seu HBM customizado que fabriquem o base die, a camada lógica na base da pilha, no processo de 3 nm da TSMC (abre em nova aba). A Samsung aceitou. Juntas, as duas notícias mostram uma empresa que ergue capacidade gigantesca justamente para a parte do HBM que o cliente mais importante trata como intercambiável. Com esse mesmo cliente, ela abre mão da integração que era o seu argumento exclusivo.
O que está saindo do chão
Os números detalhados vêm de fontes do setor, e não de um comunicado formal da empresa. Segundo o MoneyToday (abre em nova aba), a Samsung amplia na P4 as linhas de DRAM 1c, de sexta geração. A meta é ter equipamento para 100 mil a 120 mil wafers por mês até o primeiro trimestre de 2027. O CryptoBriefing (abre em nova aba) acrescenta que parte disso é conversão: uma linha que produzia NAND está virando linha dedicada de DRAM. A P5 será construída em etapas, com a primeira fábrica prevista para 2028 e a segunda para 2029. Projeções do setor falam em mais de 60 trilhões de wons em cada uma.
| Fábrica | Situação | O que foi divulgado |
|---|---|---|
| Três fábricas em operação | Produção contínua | A primeira, P1, começou a operar em 2017 |
| P4 | Entrando em operação | DRAM 1c; meta de 100 mil a 120 mil wafers/mês até o 1º tri de 2027; conversão de linha NAND para DRAM |
| P5 | Obras paradas em 2024, depois retomadas | Primeira fábrica em 2028, segunda em 2029; mais de 60 trilhões de wons cada |
| Yongin (outro complexo) | Planejado | 360 trilhões de wons para seis fábricas; a primeira no 2º semestre de 2029 |
O nó 1c importa. Segundo o Seoul Economic Daily, os core dies do HBM4 e do HBM4E da Samsung, que são as camadas de DRAM empilhadas, saem de linhas 1c em Hwaseong e Pyeongtaek. Na prática, a expansão da P4 é capacidade de HBM no nível do die de memória. A conversão de NAND para DRAM também mostra onde a empresa enxerga retorno: ela tira wafers de um mercado que não vai para aceleradores e os coloca no que vai.
Por que o risco parece menor desta vez
O dinheiro explica o ritmo. Os resultados preliminares do terceiro trimestre trouxeram receita consolidada de 195 trilhões de wons e lucro operacional de 107,4 trilhões, segundo o MoneyToday. A Samsung foi a primeira empresa sul-coreana a passar de 100 trilhões de lucro num trimestre. Analistas atribuem a melhora ao aumento da oferta de HBM e à alta da DRAM de uso geral. Estimativas do setor colocam o lucro da divisão de semicondutores (DS) em torno de 108 trilhões. Se estiverem certas, todo o restante da Samsung Electronics somou algo perto de zero no trimestre. Hoje a empresa é, financeiramente, uma fabricante de memória.
A projeção que justifica a obra veio no balanço de julho, segundo a KED Global (abre em nova aba). A Samsung espera que a escassez global de memória se aprofunde em 2027 e persista em 2028, porque o gasto dos hyperscalers com IA mantém a demanda acima da oferta. O número mais importante dessa cobertura, porém, é outro: contratos plurianuais poderiam cobrir até 70% da capacidade planejada.
É isso que separa a retomada da P5 da paralisação de 2024. Naquele ano, a fábrica dependia do preço à vista. Com a maior parte da capacidade contratada, parte do risco do ciclo passa para os hyperscalers. Mesmo assim, o calendário tem uma tensão. A primeira fábrica da P5 entra em 2028, último ano da escassez que a própria Samsung projeta, e a segunda chega depois disso. A empresa aposta que a falta de memória vai durar mais do que ela mesma prevê ou que os contratos manterão as fábricas ocupadas quando o preço ceder.
O base die é onde a disputa mudou de lugar
Na geração HBM4, a base da pilha passou a ser fabricada em processo de lógica avançado. A Samsung faz isso na própria fundição de 4 nm para o HBM4 padrão e para o HBM4E, que está em validação para produção em massa. Segundo o Seoul Economic Daily, a Samsung foi a primeira do mundo a produzir o HBM4 em massa, no início deste ano. Entre os três fornecedores de HBM, é a única com fundição de lógica de ponta em casa. Por isso vendia o pacote completo, core die e base die, no modelo turnkey.
O pedido da Nvidia desmonta esse pacote no cliente que mais importa. No NVHBM, o HBM customizado apresentado em agosto, Samsung, SK hynix (abre em nova aba) e Micron (abre em nova aba) terão de fabricar o base die em 3 nm na TSMC. Um comprador dominante costuma agir assim: define a interface, padroniza a peça onde mora a customização e obriga os fornecedores a competir no que sobra. No caso do HBM, sobra o core die, onde a disputa é por capacidade, rendimento e custo por bit. É exatamente o que Pyeongtaek produz.
A primeira consequência é que a diferenciação do NVHBM passa a morar numa lógica desenhada segundo especificação da Nvidia e fabricada pela TSMC, e não na memória. A segunda atinge a fundição da Samsung, que atua num mercado dominado pela TSMC. Ela perde a âncora mais natural que poderia ter: a memória da própria casa indo para o acelerador mais disputado do mundo.
A reportagem do MIT Technology Review apresenta Pyeongtaek como a tentativa da Samsung de retomar a liderança em memória, depois de ver a SK hynix abrir vantagem no HBM que equipa os aceleradores da Nvidia. Capacidade ajuda nessa disputa. A vantagem que só a Samsung tinha, porém, acabou neutralizada por decisão do cliente.
O melhor argumento contra
Esse argumento é forte. Em escassez, capacidade é poder. Se a demanda fica acima da oferta até 2028, quem tem wafers dita condições, e a Nvidia trabalha com três fornecedores justamente porque nenhum deles entrega o volume sozinho. A exigência vale igualmente para SK hynix e Micron, então a posição relativa da Samsung não piora.
A empresa também mantém o modelo turnkey em HBM customizado para outros clientes, incluindo a AMD (abre em nova aba), e deixou aberta a possibilidade de usar a própria fundição no NVHBM. Além disso, o base die é um componente entre vários: a maior parte do silício da pilha continua sendo DRAM.
Concordo com quase tudo isso para 2027 e 2028. Só que é um argumento sobre o ciclo, e a pergunta que importa é como a Samsung chega à próxima retração, a próxima versão de 2024. Um fornecedor cuja diferença está na capacidade compete em preço quando a demanda esfria, e a integração serviria de colchão. A exceção da AMD reforça esse ponto: o pacote turnkey sobrevive onde o cliente não tem poder para impor o próprio desenho.
O que muda para quem roda modelos
Para quem treina modelos, serve inferência ou paga por ela, a leitura prática é mais direta.
- A escassez de memória é a premissa até 2028, segundo o próprio fornecedor. A capacidade nova da P4 mira o primeiro trimestre de 2027, e a da P5, 2028 e 2029. Um planejamento que conte com aceleradores ricos em HBM ficando baratos antes disso aposta contra a projeção da própria Samsung.
- A pressão chega à memória comum. O MoneyToday cita a alta da DRAM de uso geral, e o CryptoBriefing fala em ágio de 70% na DDR5 para servidor. Isso encarece também inferência em CPU, caches em RAM e bancos vetoriais mantidos em memória, e não apenas GPU.
- Eficiência de memória virou linha de custo. Quantização, gestão de KV cache e batching deixam de ser otimização de fim de projeto. São essas técnicas que definem quantos tokens por segundo cabem em cada GB pago.
- O gargalo ganhou mais um elo. Se o base die do NVHBM dos três fornecedores sai do 3 nm da TSMC, a capacidade desse nó passa a limitar a oferta de memória para aceleradores Nvidia, e não só a dos processadores.
Pyeongtaek deve render muito dinheiro à Samsung nos próximos dois anos. Com até 70% da capacidade planejada potencialmente coberta por contratos, a retomada da P5 parece uma decisão defensável. O indicador a acompanhar, porém, não é quantas fábricas sobem no campus. O que importa é se o próximo grande cliente de HBM customizado vai comprar o pacote completo da Samsung ou repetir o pedido da Nvidia.